Pracujący emeryt płaci PIT według skali od emerytury i pensji łącznie: 12% od dochodu do 120 000 zł i 32% od nadwyżki ponad ten próg. Dopłata w zeznaniu pojawia się najczęściej wtedy, gdy ZUS i pracodawca jednocześnie odliczają ci pełną kwotę wolną. Zapobiegniesz jej, dzieląc to pomniejszenie w oświadczeniu PIT-2.
Emerytura i pensja w jednym rozliczeniu
Podatek dochodowy płacisz zarówno od świadczenia, jak i od wynagrodzenia, bo status emeryta nie zwalnia z PIT. W ciągu roku każdy płatnik pobiera zaliczki osobno, a w zeznaniu rocznym sumujesz dochody opodatkowane według skali.
| Źródło przychodu | Kto pobiera zaliczkę | Dokument po roku |
|---|---|---|
| Emerytura | ZUS lub inny organ rentowy | PIT-11A |
| Umowa o pracę | pracodawca | PIT-11 |
| Umowa zlecenia | zleceniodawca | PIT-11 |
W 2026 roku skala wygląda tak:
- 12% od dochodu do 120 000 zł, z pomniejszeniem o 3 600 zł,
- 10 800 zł plus 32% nadwyżki ponad 120 000 zł (Ministerstwo Finansów, 2026).
Przekroczenie 120 000 zł łącznego dochodu nie oznacza, że cały dochód zapłaci 32%. Wyższa stawka obejmuje wyłącznie nadwyżkę. Sprawdź jednak, czy emerytura razem z pensją nie zbliża cię do tego progu, bo żaden z płatników tego za ciebie nie policzy.
Jakie składki płaci emeryt zatrudniony na umowę o pracę
Zatrudnienie emeryta na etat nie zwalnia pracodawcy ze składek ZUS, ponieważ prawo do emerytury nie znosi obowiązku ubezpieczenia (Biznes.gov.pl, 2026). Od twojej pensji pracodawca odprowadza składki na ubezpieczenie:
- emerytalne,
- rentowe,
- chorobowe,
- wypadkowe,
- zdrowotne.
Składka rentowa wynosi łącznie 8% podstawy wymiaru: 1,5% finansujesz ty, 6,5% pracodawca. Zdrowotna to 9% podstawy. Finansujesz ją ty, a do ZUS przekazuje ją pracodawca (Biznes.gov.pl, 2026).
Przy umowie zlecenia zasady bywają inne, zwłaszcza gdy równolegle masz etat z co najmniej minimalnym wynagrodzeniem albo zlecenie od własnego pracodawcy. Taki przypadek sprawdź indywidualnie.
Za samo zatrudnianie emeryta firma nie dostaje żadnego powszechnego zwolnienia ze składek. Koszt twojego etatu zależy od rodzaju umowy, wysokości pensji i wieku, a sam status emeryta niczego tu obniża.
Porada wigorzycia.pl: poproś dział kadr o rozpisanie składek naliczanych od twojej umowy. Kwota brutto nie pokazuje pełnego kosztu zatrudnienia, bo pracodawca dokłada jeszcze własną część składek.
Ulga dla pracujących seniorów, czyli PIT-0
Ulga senioralna przysługuje, gdy osiągasz powszechny wiek emerytalny, czyli 60 lat jako kobieta lub 65 lat jako mężczyzna, pracujesz i mimo nabycia uprawnień nie pobierasz emerytury ani renty rodzinnej. Warunek niepobierania obejmuje między innymi emerytury z ZUS, KRUS i systemów mundurowych (Ministerstwo Finansów, 2025).
Zwolnienie obejmuje przychody:
- ze stosunku pracy i stosunku służbowego,
- z pracy nakładczej i spółdzielczego stosunku pracy,
- z umowy zlecenia zawartej z firmą,
- z pozarolniczej działalności gospodarczej,
- z zasiłku macierzyńskiego.
Roczny limit wynosi 85 528 zł i jest wspólny dla ulg dla pracujących seniorów, dla rodzin 4+, na powrót oraz dla młodych (Ministerstwo Finansów, 2025). Ulga działa od dnia osiągnięcia wieku: mężczyzna kończący 65 lat w kwietniu może objąć nią pensję od tego momentu, o ile nie pobiera wtedy świadczenia.
Zwolnienie z podatku po 60. lub 65. roku życia nie przychodzi automatycznie z wiekiem. bo trzeba jeszcze spełnić warunek niepobierania świadczeń.
Emerytura i ulga w tym samym roku
Jeśli pobierasz świadczenie i pracujesz, nie obejmiesz wynagrodzenia ulgą senioralną. Możesz jednak podzielić rok na dwa okresy. Pensja z miesięcy pracy bez emerytury korzysta ze zwolnienia, a przychody uzyskane już przy pobieraniu świadczenia rozliczasz na zasadach ogólnych (Ministerstwo Finansów, 2025).
Odróżnij cztery momenty:
- nabycie prawa do emerytury,
- złożenie wniosku,
- wydanie decyzji przez ZUS,
- rozpoczęcie wypłaty.
Dla ulgi liczy się przede wszystkim to, czy faktycznie otrzymujesz świadczenie w okresie, gdy zarabiasz. Gdy emerytura już wpływa, a pracodawca mimo to nie potrąca zaliczek, w zeznaniu wyjdzie dopłata.
Porada wigorzycia.pl: zachowaj dokument z datą rozpoczęcia wypłaty emerytury i ustal, od którego dnia twoja pensja mogła być objęta ulgą. Nie składaj pracodawcy oświadczenia o uldze, jeśli świadczenie już wpływa na konto.
Pracujący emeryt a kwota wolna od podatku Kwota wolna wynosi 30 000 zł rocznie i przysługuje raz na wszystkie dochody opodatkowane według skali (Ministerstwo Finansów, 2026). Przykład: 24 000 zł dochodu z emerytury i 60 000 zł z pensji dają razem 84 000 zł, od których kwotę wolną odejmujesz jednokrotnie.
Kłopot pojawia się w ciągu roku. Gdy ZUS i pracodawca jednocześnie pomniejszają zaliczki o pełną kwotę zmniejszającą podatek, każdy z nich „daje” ci tę samą ulgę. Suma zaliczek wychodzi za niska, a różnicę dopłacasz w zeznaniu.
Rozwiązaniem jest oświadczenie PIT-2, w którym dzielisz pomniejszenie między maksymalnie 3 płatników. Przy dwóch każdy może stosować do 150 zł miesięcznie zamiast pełnych 300 zł (Ministerstwo Finansów, 2026). Możesz też złożyć wniosek, żeby jeden płatnik w ogóle nie stosował pomniejszenia.
PIT-2 nie obniża rocznego podatku, wpływa jedynie na wysokość zaliczek. Miesięczna wypłata będzie nieco niższa, za to po roku dopłata okaże się mniejsza albo nie będzie jej wcale.
Skąd się bierze dopłata i jak jej uniknąć
Dopłata oznacza, że zaliczki pobrane w ciągu roku były niższe od podatku za cały rok. ZUS nie zna twojej pensji, pracodawca zwykle nie zna twojej emerytury, więc każdy liczy zaliczkę na podstawie części danych.
Najczęstsze przyczyny:
- pełna kwota wolna stosowana przez dwóch płatników,
- wejście części dochodu w drugi próg,
- rozpoczęcie lub zakończenie wypłaty emerytury w trakcie roku,
- błędnie zastosowana ulga senioralna,
- kilka umów, o których płatnicy nawzajem nie wiedzą,
- pominięty dochód ze zlecenia albo działalności.
Najlepiej chroni przed dopłatą poinformowanie pracodawcy, że pobierasz emeryturę, oraz ustawienie kwoty wolnej u jednego płatnika lub jej podzielenie. Po zakończeniu roku sprawdź też limit 85 528 zł, jeśli korzystasz z ulgi, i porównaj dane z PIT-11A, PIT-11 oraz ZUS. Jeśli w informacji od płatnika widnieje błędna kwota, zgłoś mu to i poproś o korektę.
Źródło        | Przychód | Składki społ. | Dochód | Zaliczki | Pomniejszenie
PIT-11A (ZUS) |          |               |        |          |
PIT-11 (praca)|          |               |        |          |
PIT-11 (inne) |          |               |        |          |
RAZEM         |          |               |        |          |
Czy pomniejszenie stosowało więcej niż jeden płatnik? TAK / NIE
Czy łączny dochód przekracza 120 000 zł? TAK / NIE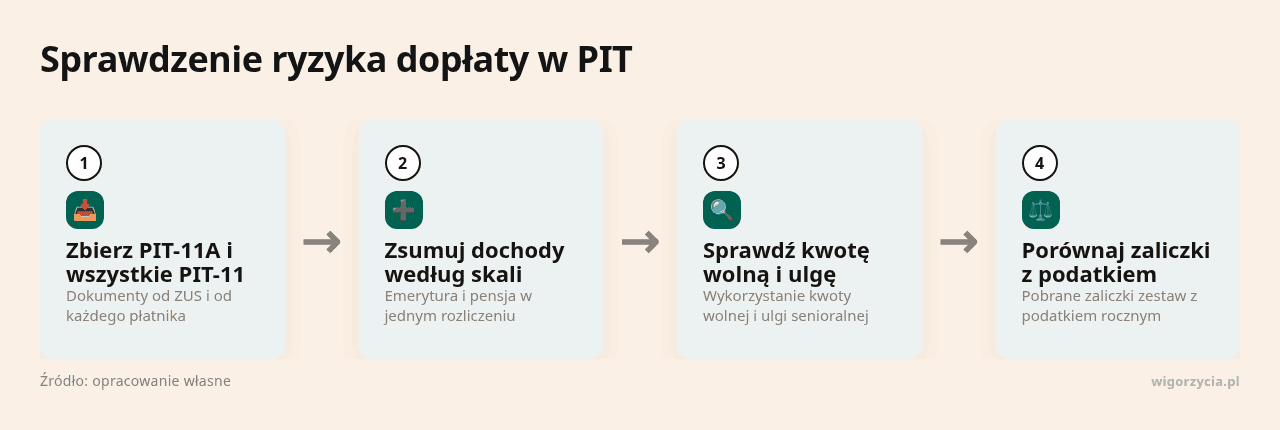
Czy opłaca się pracować i pobierać emeryturę
Po osiągnięciu powszechnego wieku emerytalnego możesz pracować i pobierać emeryturę bez limitu zarobków (ZUS, 2026). Wyjątek dotyczy między innymi świadczenia podwyższonego do kwoty najniższej emerytury, gdzie dodatkowy przychód może wpłynąć na prawo do podwyższenia.
Z tej możliwości korzysta mniejszość. Według GUS w 2. kwartale 2024 roku pracowało 9,7% emerytów w wieku od 50 do 74 lat, czyli 568 tys. osób (GUS, 2024).
Praca podnosi też przyszłe świadczenie. Gdy po przyznaniu emerytury podlegasz ubezpieczeniom emerytalnemu i rentowym, możesz złożyć wniosek o ponowne obliczenie emerytury z uwzględnieniem nowych składek (ZUS, 2026).
Odroczona emerytura czy świadczenie i pensja
Wariant z odroczeniem emerytury daje zwolnienie do 85 528 zł przychodu plus kwotę wolną, czyli w uproszczeniu podatek pojawia się dopiero powyżej 115 528 zł (Ministerstwo Finansów, 2026). W tym czasie świadczenie jednak nie wpływa. Porównuj całkowity dochód netto w obu wariantach, bo sam podatek nie rozstrzyga o opłacalności. Uwzględnij składki, dojazdy i próg podatkowy. Pomysły na dodatkowy zarobek znajdziesz w tekście o tym, jak dorobić na emeryturze.
Gotowe polecenie dla AI: skopiuj prompt do ChatGPT, Gemini albo Claude i uzupełnij pola w nawiasach. Zadbaj o to, żeby nie wklejać wrażliwych danych.
Wpisz swoje kwoty, a zobaczysz, który wariant zostawi ci więcej w portfelu: praca z emeryturą czy praca z ulgą i odroczonym świadczeniem.
Mam [WIEK I PŁEĆ], pracuję na [RODZAJ UMOWY] za [PENSJA BRUTTO MIESIĘCZNIE] i mam prawo do emerytury w wysokości około [EMERYTURA BRUTTO MIESIĘCZNIE].
Pomóż mi porównać dwa warianty na najbliższy rok. W pierwszym pracuję i pobieram emeryturę. W drugim odraczam emeryturę i korzystam z ulgi dla pracujących seniorów.
Przy pierwszym wariancie uwzględnij skalę 12% i 32% z progiem 120 000 zł, jedną kwotę wolną 30 000 zł na oba dochody oraz podział pomniejszenia w PIT-2.
Przy drugim wariancie uwzględnij roczny limit ulgi 85 528 zł.
Dodaj trzeci wariant: kilka miesięcy pracy bez emerytury, a potem praca z emeryturą.
Jeśli brakuje ci danych o kosztach dojazdu albo innych dochodach, najpierw zadaj mi pytania.
Pokaż w prostej tabeli szacunkowy roczny dochód netto w każdym wariancie i zaznacz, które liczby są przybliżone.
Na koniec wypisz, co mam sprawdzić w ZUS, u pracodawcy albo w urzędzie skarbowym, zanim podejmę decyzję.
Jaki PIT dla emeryta i jak wypełnić PIT-37
Emeryt pracujący na etacie lub zleceniu rozlicza się zwykle na PIT-37, łącząc w nim dane z PIT-11A i wszystkich PIT-11 (Ministerstwo Finansów, 2026). PIT-36 bywa potrzebny przy dochodach rozliczanych samodzielnie, na przykład z działalności gospodarczej opodatkowanej skalą.
Przy wypełnianiu PIT-37 sprawdź:
- dane osobowe i urząd skarbowy,
- emeryturę z PIT-11A i pensję z każdego PIT-11,
- koszty uzyskania przychodów,
- składki społeczne i zdrowotne,
- pobrane zaliczki,
- ulgę senioralną albo jej brak,
- możliwość wspólnego rozliczenia z małżonkiem.
Ulga dla pracujących seniorów zaznaczasz w zeznaniu, wykazując przychody zwolnione, a system może dołączyć załącznik PIT/O. Usługa Twój e-PIT nie zawsze zastosuje ulgę sama i może wymagać ręcznego wpisania kwot (Ministerstwo Finansów, 2026).
Porada wigorzycia.pl: zanim zaakceptujesz Twój e-PIT, porównaj każdą pozycję z dokumentami od płatników. Szczególnie wypatruj pominiętej dodatkowej umowy i ulgi wpisanej mimo pobierania emerytury.
FAQ
Jakie są warunki otrzymania ulgi senioralnej w rozliczeniu rocznym?
Musisz mieć ukończony powszechny wiek emerytalny, czyli 60 lat jako kobieta lub 65 lat jako mężczyzna, zarabiać i mimo nabytych uprawnień nie pobierać emerytury ani renty rodzinnej. Zwolnione są między innymi pensja z etatu, zlecenie zawarte z firmą i przychody z działalności gospodarczej, łącznie do 85 528 zł w roku (Ministerstwo Finansów, 2025). Ten limit dzielisz z ulgą dla rodzin 4+, ulgą na powrót i ulgą dla młodych. W zeznaniu sprawdź, czy ulga rzeczywiście się pojawiła, bo Twój e-PIT czasem wymaga ręcznego wpisania kwot. (Ministerstwo Finansów, 2026).
Czy zatrudnienie emeryta na umowę o pracę zwalnia pracodawcę z płacenia składek ZUS?
Nie zwalnia, bo prawo do emerytury nie znosi obowiązku ubezpieczenia. Od twojej pensji idą składki emerytalna, rentowa, chorobowa, wypadkowa i zdrowotna, tak jak u każdego etatowca (Biznes.gov.pl, 2026). Rentowa wynosi łącznie 8% podstawy: 1,5% pokrywasz ty, 6,5% pracodawca. Za sam status emeryta firma nie dostaje żadnej powszechnej zniżki.
Czy pracujący emeryt musi płacić podatek dochodowy?
Tak, płacisz PIT zarówno od emerytury, jak i od pensji. ZUS i pracodawca pobierają zaliczki osobno, a po roku łączysz dane z PIT-11A i PIT-11, zwykle w zeznaniu PIT-37. Kwota wolna 30 000 zł przysługuje ci raz na wszystkie te dochody razem (Ministerstwo Finansów, 2026). Jeśli obaj płatnicy odliczają ją w pełni, w zeznaniu wyjdzie dopłata. Unikniesz jej, dzieląc pomniejszenie w PIT-2.